


هزینه تولیدکننده در مرداد با شتاب بیشتری بالا رفته و این افزایش میتواند مسیر قیمتها در ماههای آینده را تحت تأثیر قرار دهد. شاخص بهای تولیدکننده در مرداد نسبت به ماه قبل ۴.۲ درصد افزایش داشته و رشد نقطهبهنقطه آن به ۱۱۶.۸ درصد رسیده است؛ اعدادی که نشان میدهد فشار هزینه همچنان در بخش تولید بالاست. اما پرسش مهم این است که این افزایش هزینه در نهایت کجا تخلیه خواهد شد؟ آیا بنگاهها میتوانند بخشی از فشار را جذب کنند یا افزایش هزینهها به قیمت کالا و خدمات منتقل خواهد شد؟ این پرسش در شرایطی اهمیت بیشتری پیدا میکند که بسیاری از بنگاهها همزمان با محدودیت تقاضا، نااطمینانی و دشواری تأمین مواد اولیه مواجهند.
در «تیتر یک» امروز، علاوه بر سیگنال تورمی از کارخانه، چشمانداز تولید و سرمایهگذاری بنگاهها تا پایان سال را بررسی میکنیم؛ از تغییر ساختار بازآفرینی شهری و ادغام دو مجموعه زیرمجموعه وزارت راه تا ماجرای واردات محدود کالاهای کرهای.
همچنین به ابوظبی میرویم؛ جایی که سفر نتانیاهو و دیدار او با محمد بن زاید، پرسشهایی درباره اهداف این سفر و پیامهای پشت پرده آن ایجاد کرده است.
با تیتر یک امروز سهشنبه 7 مهر 1405، همراه باشید.
هفته پیشرو برای بازارهای جهانی میتواند یکی از مهمترین هفتهها برای تعیین مسیر نرخ بهره آمریکا باشد؛ چرا که دو داده کلیدی، یعنی تورم و اشتغال، منتشر میشوند.
مهمترین داده، شاخص هزینههای مصرف شخصی یا PCE است؛ شاخصی که برای فدرال رزرو اهمیت ویژهای دارد. پیشبینیها نشان میدهد تورم ماهانه PCE در ماه آگوست از ۰.۲ درصد به ۰.۴ درصد افزایش پیدا کند و تورم سالانه نیز به ۳.۸ درصد برسد. اگر این پیشبینی محقق شود، میتواند نشانهای از تداوم فشارهای قیمتی در آمریکا باشد.
در سمت دیگر، گزارش اشتغال قرار دارد. انتظار میرود اقتصاد آمریکا حدود ۱۰۰ هزار شغل ایجاد کرده باشد و نرخ بیکاری اندکی افزایش پیدا کند. با این حال، بازار تنها به تعداد مشاغل نگاه نمیکند و رشد دستمزدها و میانگین ساعات کاری نیز میتوانند برای ارزیابی وضعیت بازار کار مهم باشند.
ترکیب این دو داده اهمیت زیادی دارد. اگر بازار کار همچنان مقاوم بماند و همزمان تورم شتاب بگیرد، فضای بیشتری برای ادامه سیاست پولی سختگیرانه فدرال رزرو ایجاد میشود.
در اروپا نیز آمار تورم اقتصادهای بزرگ منتشر خواهد شد و در استرالیا و چین هم دادههای مهمی در انتظار بازارهاست.
در نتیجه، هفته پیشرو فقط هفته انتشار چند آمار اقتصادی نیست؛ بلکه میتواند انتظارات بازار درباره قدم بعدی بانکهای مرکزی و بهویژه فدرال رزرو را تغییر دهد.
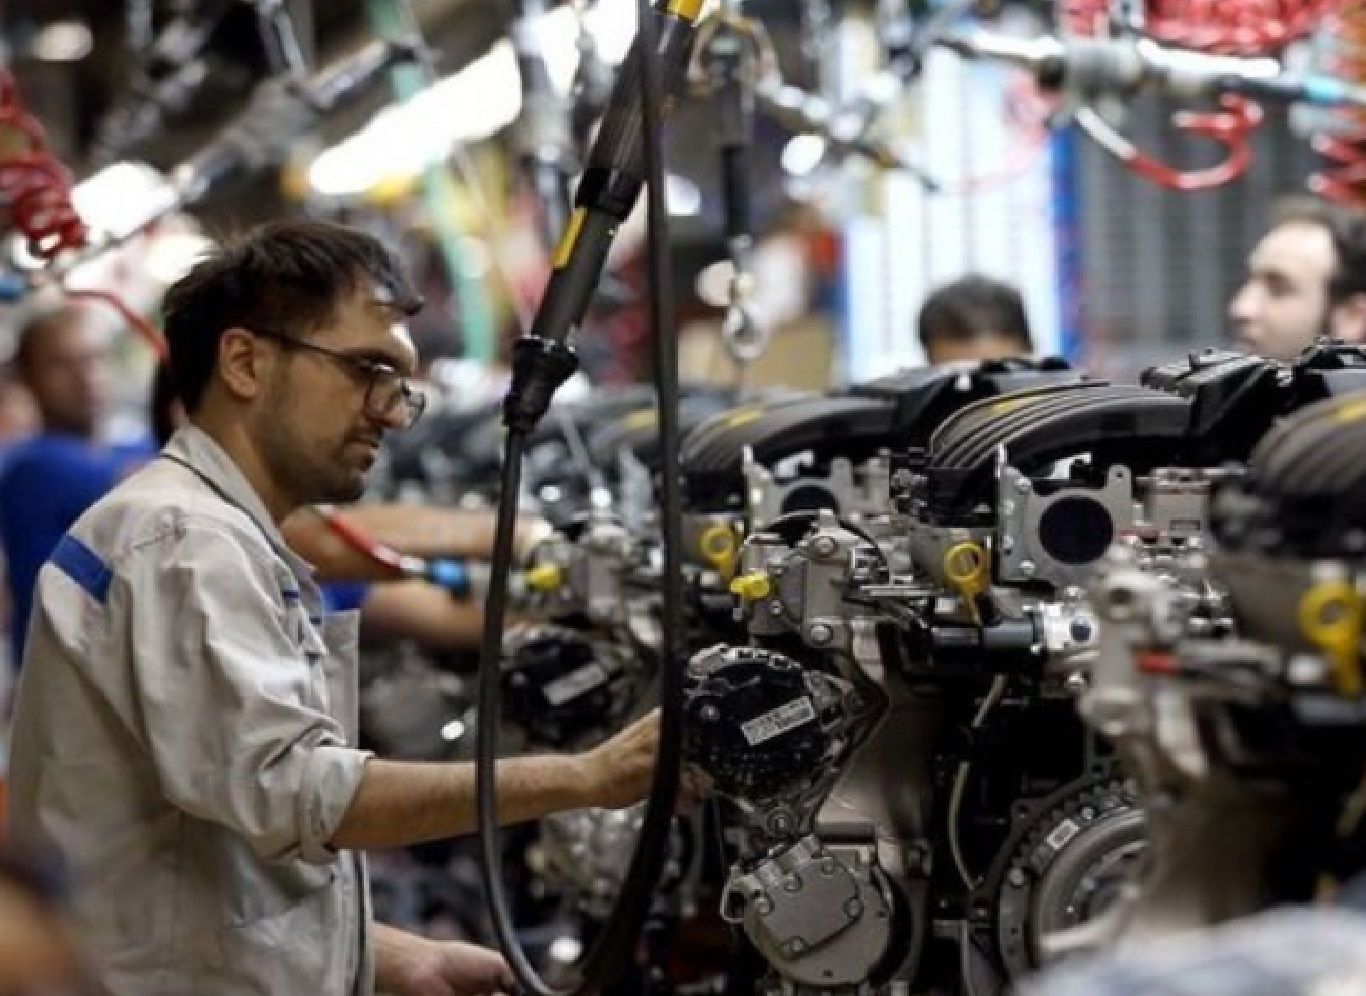
هزینه تولید در اقتصاد ایران همچنان در حال افزایش است؛ موضوعی که میتواند برای بنگاهها به معنای کاهش حاشیه سود، دشوارتر شدن برنامهریزی و در نهایت افزایش قیمت کالا و خدمات باشد. آخرین دادههای شاخص بهای تولیدکننده نشان میدهد این فشار در مردادماه هم ادامه داشته است. شاخص بهای تولیدکننده در این ماه نسبت به ماه قبل ۴.۲ درصد افزایش یافته و نسبت به مرداد سال گذشته نیز رشد ۱۱۶.۸ درصدی داشته است.
داوود دانش جعفری گفت: تورم یک پدیده توزیعی است؛ یعنی بهطور نابرابر بر گروههای مختلف جامعه اثر میگذارد. در اقتصاد ایران، هم الگوی برنده و بازنده تورم وجوددارد.
این افزایش البته به یک بخش خاص محدود نمانده است. در مردادماه، گروههای کشاورزی، جنگلداری و ماهیگیری، معدن، صنعت، حملونقل و انبارداری و همچنین برخی بخشهای خدماتی با افزایش شاخص مواجه شدهاند. در بخش صنعت نیز که بخش مهمی از زنجیره تولید و عرضه را تشکیل میدهد، افزایش هزینهها میتواند مستقیماً بر تصمیم بنگاهها درباره تولید، قیمتگذاری و سرمایهگذاری اثر بگذارد.
اما اهمیت این آمار فقط در افزایش هزینه تولید نیست. پرسش اصلی این است که فشار ایجادشده در سمت تولید، در ماههای آینده چگونه خود را در اقتصاد نشان خواهد داد؟ آیا بنگاهها میتوانند بخشی از این افزایش هزینه را جذب کنند، یا ناچار خواهند شد آن را به قیمت نهایی منتقل کنند؟ و در شرایطی که تولیدکنندگان همزمان با محدودیت تقاضا، نااطمینانی و دشواری تأمین مواد اولیه روبهرو هستند، افزایش هزینه تولید چه فشاری بر ادامه فعالیت آنها وارد میکند؟
به بیان دیگر، شاخص بهای تولیدکننده فقط تصویری از هزینههای امروز بنگاهها نیست؛ میتواند نشانهای از فشارهای قیمتی باشد که در ادامه مسیر، از تولیدکننده به سایر بخشهای اقتصاد منتقل میشود.
بنگاههای ایرانی نیمه دوم سال را با احتیاط بیشتری آغاز کردهاند؛ احتیاطی که فقط در پیشبینی تولید دیده نمیشود و حالا به تصمیمهای سرمایهگذاری هم رسیده است.
نظرسنجی «دورنما» از ۱۶ فعال اقتصادی نشان میدهد ۴۴ درصد پاسخدهندگان انتظار دارند تولید بنگاهشان در پاییز نسبت به تابستان کاهش پیدا کند. در افق پایان سال، این تصویر نگرانکنندهتر میشود؛ ۶۹ درصد فعالان اقتصادی کاهش تولید را محتمل میدانند و ۴۴ درصد از کاهش بیش از ۱۰ درصدی سخن گفتهاند.
در سمت دیگر، موانع رشد قرار دارند. مشکلات صادرات و تجارت با ۳۱ درصد، مهمترین مانع مورد اشاره بوده و پس از آن تأمین مواد اولیه و نااطمینانی سیاسی و اقتصادی هر کدام با ۲۵ درصد قرار گرفتهاند.
اما شاید مهمترین بخش ماجرا، سرمایهگذاری باشد. ۸۱ درصد پاسخدهندگان گفتهاند برنامه سرمایهگذاری ششماهه خود را محدود میکنند، بخشی از آن را به تعویق میاندازند یا سرمایهگذاری جدید را متوقف خواهند کرد. تنها یک نفر از ۱۶ فعال اقتصادی افزایش سرمایهگذاری را در برنامه دارد.
این یعنی مسئله بنگاهها فقط افت تولید امروز نیست. وقتی پروژههای توسعهای متوقف یا عقب انداخته میشوند، نااطمینانی میتواند به ظرفیت تولید فردا هم سرایت کند.
تصویر این نظرسنجی، بنگاههایی است که فعلاً به جای توسعه، بیشتر به دنبال حفظ موقعیت خود هستند.
ادغام شرکت بازآفرینی شهری ایران در سازمان ملی زمین و مسکن، به یکی از بحثهای مهم روزهای اخیر در حوزه مسکن و شهرسازی تبدیل شده است؛ تصمیمی که واکنشهای متفاوتی از سوی کارشناسان، فعالان شهری و مدیران سابق وزارت راه و شهرسازی به دنبال داشته است.
هر دو مجموعه زیرمجموعه وزارت راه و شهرسازی هستند، اما مأموریتهای متفاوتی دارند. بر اساس تصمیم جدید، علی نبیان، مدیرعامل سازمان ملی زمین و مسکن، با حفظ سمت سرپرستی شرکت بازآفرینی شهری ایران را نیز برعهده گرفته و عبدالرضا گلپایگانی به عنوان نماینده ویژه وزیر در امور بازآفرینی شهری منصوب شده است.
وزارت راه و شهرسازی هدف این تغییر را چابکسازی، کاهش تشکیلات و موازیکاری و افزایش هماهنگی اعلام کرده و تأکید دارد که مأموریت بازآفرینی شهری متوقف نخواهد شد.
اما منتقدان، مسئله را فراتر از تغییر ساختار اداری میدانند. عباس آخوندی این تصمیم را موجب تضعیف نگاه اجتماعی به شهر دانسته و محمدکریم آسایش نیز معتقد است جایگاه سیاستگذاری شهرسازی و بازآفرینی شهری ممکن است در ساختار جدید تضعیف شود.
در مقابل، میثم بصیرت معتقد است نزدیکی این دو مجموعه میتواند به کاهش موازیکاری و تعارض سیاستها و یکپارچهتر شدن تصمیمگیری کمک کند.
حالا پرسش اصلی این است: این تغییر ساختاری، بازآفرینی شهری را به سیاستهای مسکن نزدیکتر میکند یا آن را در حاشیه قرار میدهد؟
یک نامه از سازمان توسعه تجارت کافی بود تا دوباره بحث واردات لوازم خانگی کرهای و برندهایی مثل سامسونگ و الجی به صدر اخبار بیاید؛ اما چند ساعت بعد، خود این سازمان اعلام کرد که خبری از آزادسازی واردات رسمی لوازم خانگی بزرگ نیست.
ماجرا به تصمیم کارگروه ماده ۱۲ قانون ساماندهی مبادلات مرزی برمیگردد؛ تصمیمی که امکان واردات محدود برخی کالاها، از جمله لوازم خانگی، را از مسیر تعاونیهای مرزنشین فراهم کرده است. این کالاها پیش از این نیز در چارچوب رویههای کولبری و ملوانی وارد کشور میشدند و حالا دامنه این رویهها یکسانسازی شده است.
بنابراین، تفاوت مهمی میان «تجارت مرزی محدود» و «واردات رسمی و تجاری» وجود دارد؛ وارداتی که سازمان توسعه تجارت تأکید کرده همچنان ممنوع است.
اما این تصمیم چه تغییری در بازار لوازم خانگی ایجاد میکند و چرا انتشار اولیه این نامه به برداشت آزادسازی واردات منجر شد؟
پویا فیروزی، عضو اتاق ایران و کره، درباره جزئیات این نامه و پیامدهای آن توضیح میدهد..
سفر محرمانه و سپس علنیشده بنیامین نتانیاهو به ابوظبی، بار دیگر توجهها را به رابطه اسرائیل و امارات و البته تحولات منطقهای پس از جنگ جلب کرده است.
نتانیاهو در این سفر با محمد بن زاید، رئیس امارات، دیدار کرد؛ دیداری که دو طرف آن را تأیید کردهاند، اما جزئیات گفتوگوهای آن همچنان روشن نیست. برخی گزارشها محور اصلی مذاکرات را ایران و تحولات احتمالی آینده منطقه عنوان کردهاند. حتی گزارشهایی درباره حضور همزمان برخی مقامهای کشورهای منطقه در ابوظبی منتشر شده که در صورت تأیید، میتواند به ابعاد این دیدار اضافه کند.
اما یک موضوع دیگر نیز در گزارشها برجسته شده است: ادعاهایی درباره هشدار امارات به اسرائیل پیش از حمله ۷ اکتبر ۲۰۲۳. بر اساس گزارشی که هاآرتص منتشر کرده، نتانیاهو در دیدار اخیر از محمد بن زاید خواسته این گزارشها را تکذیب کند؛ موضوعی که دولت امارات تاکنون بهصورت صریح درباره آن موضع نگرفته است.
این ادعاها در شرایطی مطرح میشوند که بحث درباره هشدارهای پیش از ۷ اکتبر و میزان اطلاع نهادهای اسرائیلی از احتمال وقوع حمله، همچنان ادامه دارد. گزارش آتلانتیک نیز از دیدار عباس کامل، رئیس وقت اطلاعات مصر، با مقامهای اسرائیلی در روزهای منتهی به حمله خبر داده و مدعی شده او درباره احتمال تشدید درگیری در غزه هشدار داده بود.
با این حال، جزئیات و صحت همه این گزارشها یکسان نیست و بخشی از آنها از سوی طرفهای درگیر رد شدهاند. آنچه فعلاً روشن است، اهمیت سیاسی و امنیتی این سفر و پرسشهایی است که درباره پیامهای پشت پرده آن مطرح شده است.
بخش صرفا بازتابدهنده اخبار رسانههای رسمی کشور است.