


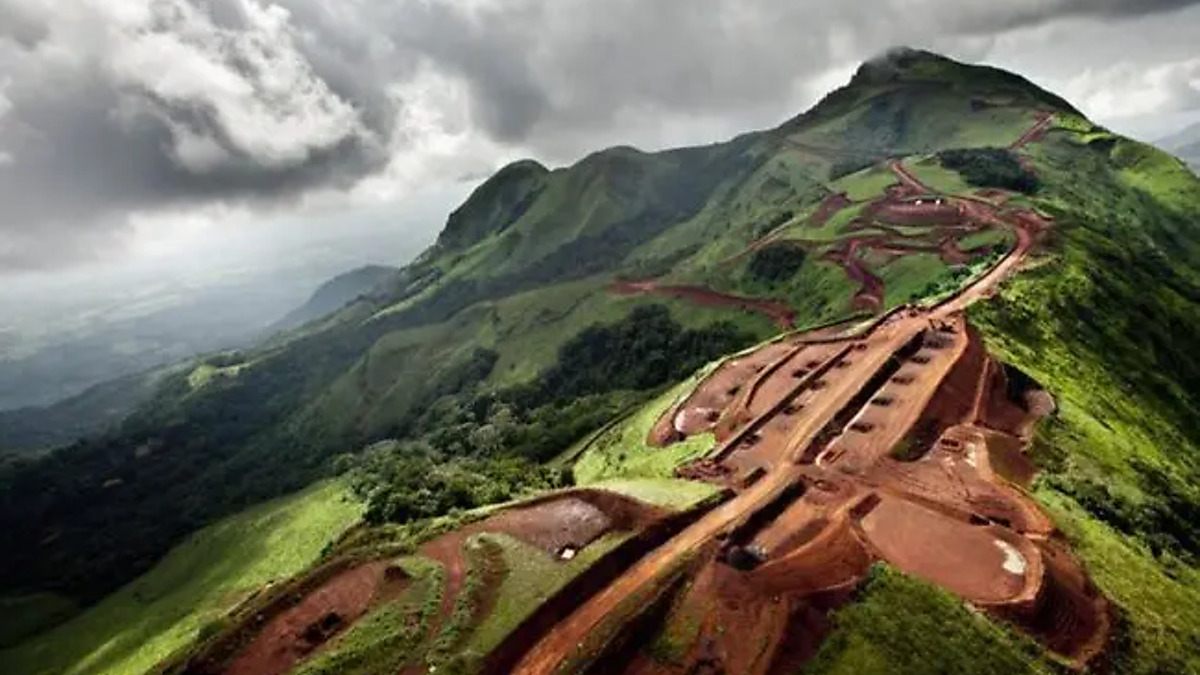
اکوایران: با راهاندازی دومین خط تولید معدن سیماندو در گینه، یکی از بزرگترین پروژههای معدنی جهان یک گام دیگر به ظرفیت عملیاتی خود نزدیک شد؛ پروژهای که با برخورداری از ذخایر پرعیار و زیرساخت یکپارچه حملونقل، میتواند در سالهای آینده وابستگی چین به سنگآهن استرالیا و برزیل را کاهش دهد و موازنه عرضه در بازار جهانی را تغییر دهد. با این حال، تحقق این اثر به سرعت افزایش تولید، تکمیل ظرفیت بخش جنوبی و توان رقابت سیماندو در هزینه و حملونقل بستگی دارد.
به گزارش اکوایران- راهاندازی دومین خط تولید بخش شمالی معدن سیماندو در گینه، تازهترین تحول در یکی از بزرگترین پروژههای سنگآهن جهان است. شرکت فولادسازی بائوو چین اعلام کرده است که دومین خط تولید این معدن در ۶ نوامبر ۲۰۲۶ به مرحله بهرهبرداری رسیده و با تکمیل این مرحله، زنجیره عملیاتی معدن، راهآهن و بندر در بخش شمالی پروژه وارد فاز بهرهبرداری شده است. این اتفاق در حالی رخ میدهد که نخستین خط تولید سیماندو از نوامبر ۲۰۲۵ فعالیت خود را آغاز کرده بود و بر اساس اعلام بائوو، تاکنون بیش از ۱۰ میلیون تن سنگآهن تولید و حمل کرده است.
بر اساس اطلاعات منتشرشده از سوی بائوو، بخش شمالی سیماندو شامل بلوکهای یک و دو است و حدود ۱.۵۴ میلیارد تن منابع معدنی با عیار متوسط ۶۵.۲۸ درصد آهن دارد. ظرفیت اسمی برنامهریزیشده این بخش سالانه ۶۰ میلیون تن است که از طریق دو خط تولید، هر یک با ظرفیت ۳۰ میلیون تن در سال، محقق خواهد شد. با این حال، تکمیل و راهاندازی خط دوم به معنای دستیابی فوری به تولید سالانه ۶۰ میلیون تن نیست؛ چراکه افزایش تدریجی تولید، تثبیت عملکرد تجهیزات و هماهنگی مستمر میان معدن، شبکه ریلی و بندر همچنان تعیینکننده میزان عرضه واقعی خواهد بود.
پروژهای فراتر از یک معدن
اهمیت سیماندو تنها به حجم ذخایر و کیفیت سنگآهن آن محدود نمیشود. این پروژه در واقع مجموعهای یکپارچه از استخراج، فرآوری، حملونقل ریلی و صادرات دریایی است که با سرمایهگذاری بیش از ۲۰ میلیارد دلار در گینه، در غرب آفریقا، توسعه یافته است. برخورداری از ذخایر پرعیار و اتصال معدن به زیرساخت ریلی و بندری اختصاصی، امکان حضور این پروژه در بازار صادراتی سنگآهن را تقویت میکند؛ بازاری که تاکنون بخش مهمی از عرضه آن در اختیار تولیدکنندگان استرالیا و برزیل بوده است.
ساختار مالکیت و توسعه سیماندو نیز نشاندهنده اهمیت راهبردی آن برای بازیگران بزرگ بازار فولاد و معدن است. شرکت بائوو در ژوئن ۲۰۲۴ سهم ۴۹ درصدی از معدن شمالی را به دست آورد و در ژانویه ۲۰۲۶ با افزایش سهم خود به ۵۱ درصد، به سهامدار کنترلی این بخش تبدیل شد. در مقابل، بلوکهای سه و چهار در بخش جنوبی پروژه در اختیار شرکت سیمفر، سرمایهگذاری مشترک ریو تینتو، کنسرسیوم تحت رهبری چاینا آلومینیوم و دولت گینه قرار دارد. بر این اساس، ظرفیت هدفگذاریشده کل پروژه سیماندو در صورت تکمیل و توسعه هر دو بخش شمالی و جنوبی، به حدود ۱۲۰ میلیون تن سنگآهن در سال خواهد رسید.
چرا سیماندو برای چین اهمیت دارد؟
ورود سیماندو به مدار تولید را باید در چارچوب تلاش چین برای متنوعسازی منابع تأمین سنگآهن تحلیل کرد. چین بزرگترین مصرفکننده سنگآهن جهان است و بخش عمده نیاز وارداتی خود را از استرالیا و برزیل تأمین میکند. بر اساس دادههای گمرکی که رویترز در اکتبر ۲۰۲۶ منتشر کرد، واردات سنگآهن چین در ۹ ماه نخست سال به حدود ۹۵۵ میلیون تن رسید که نسبت به مدت مشابه سال قبل ۴.۱ درصد افزایش داشت. با این حال، استرالیا همچنان حدود دوسوم نیاز وارداتی چین را تأمین میکند و همین وابستگی، قدرت چانهزنی تولیدکنندگان استرالیایی را در مذاکرات تجاری حفظ کرده است.
در چنین شرایطی، سیماندو میتواند به یکی از ابزارهای چین برای کاهش تمرکز واردات و افزایش قدرت مذاکره با عرضهکنندگان سنتی تبدیل شود. این موضوع بهویژه از آن جهت اهمیت دارد که پکن طی ماههای اخیر تلاش کرده است از طریق گروه دولتی منابع معدنی چین، موسوم به CMRG، نقش پررنگتری در مذاکرات خرید و تعیین شرایط تجاری سنگآهن ایفا کند. رویترز گزارش داده است که این نهاد در مذاکرات با شرکتهایی مانند ریو تینتو، بیاچپی و فورتسکیو برای دستیابی به شرایط خرید مطلوبتر فشار وارد کرده است. با وجود این تلاشها، وابستگی چین به عرضه استرالیا همچنان بالاست و افزایش تولید سیماندو قرار نیست در کوتاهمدت این وابستگی را از میان ببرد.
از سوی دیگر، کیفیت سنگآهن سیماندو مزیت رقابتی مهمی برای آن به شمار میرود. عیار ۶۵.۲۸ درصدی بخش شمالی، این محصول را در گروه سنگآهنهای پرعیار قرار میدهد؛ محصولاتی که میتوانند در ترکیب خوراک کورههای بلند و بهبود بهرهوری تولید فولاد نقش داشته باشند. همچنین در شرایطی که صنعت فولاد با فشار فزاینده برای کاهش انتشار کربن مواجه است، استفاده از مواد اولیه باکیفیتتر میتواند در بهینهسازی فرایند تولید اهمیت بیشتری پیدا کند. البته میزان این مزیت به مشخصات دقیق محصول، ناخالصیها، هزینه فرآوری و شرایط مصرف در کارخانههای فولادسازی بستگی دارد و صرف عیار آهن بهتنهایی برای تعیین برتری اقتصادی کافی نیست.
رقابت با استرالیا و برزیل؛ تغییر تدریجی موازنه عرضه
توسعه سیماندو میتواند موقعیت استرالیا و برزیل را در بازار چین تحت تأثیر قرار دهد، اما شدت این اثر برای دو کشور یکسان نخواهد بود. استرالیا به دلیل سهم بالای خود از واردات چین، بیش از دیگر عرضهکنندگان در معرض تغییرات بلندمدت سبد تأمین این کشور قرار دارد. با این حال، زیرساخت گسترده، مقیاس تولید، مسیرهای حملونقل تثبیتشده و توان تحویل مستمر، همچنان مزیتهای مهم تولیدکنندگان استرالیایی محسوب میشوند.
در مورد برزیل، رقابت سیماندو بیشتر در بخش سنگآهنهای باکیفیت و پرعیار قابل بررسی است. تولیدکنندگان برزیلی بهویژه در بازار محصولاتی که برای بهبود کیفیت خوراک فولادسازی استفاده میشوند، با عرضه جدید گینه روبهرو خواهند شد. از این منظر، سیماندو میتواند رقابت بر سر بازار سنگآهن باکیفیت چین را تشدید کند؛ هرچند فاصله جغرافیایی، هزینه حمل دریایی و ظرفیت صادراتی پایدار همچنان در تعیین قیمت نهایی و قدرت رقابت نقش دارند.
گزارش مؤسسه اساندپی گلوبال درباره نخستین محمولههای سیماندو نیز بر اهمیت این پروژه برای تغییر ساختار تأمین سنگآهن چین تأکید کرده است. نخستین محموله ۲۰۰ هزار تنی این پروژه در ژانویه ۲۰۲۶ به چین رسید. با این حال، تحلیلگران بازار در همان مقطع تأکید داشتند که محدودیتهای لجستیکی و زمان لازم برای افزایش تولید، مانع از آن است که سیماندو در کوتاهمدت جایگزین تأمینکنندگان بزرگ فعلی شود.
اثر سیماندو بر قیمت سنگآهن
افزایش عرضه سیماندو در شرایطی رخ میدهد که بازار جهانی سنگآهن با ترکیبی از رشد واردات چین، ضعف نسبی تولید فولاد و افزایش موجودی بنادر این کشور مواجه است. رویترز در گزارش اکتبر خود اعلام کرد موجودی سنگآهن در بنادر چین در هفته منتهی به ۲۳ اکتبر به حدود ۱۵۲.۲ میلیون تن رسیده که ۱۴ درصد بیشتر از مدت مشابه سال قبل است. در همین دوره، قیمت قراردادهای سنگآهن در بورس سنگاپور نسبت به اوج ماه مه حدود ۱۹ درصد کاهش یافته و به ۹۰.۶ دلار به ازای هر تن رسیده بود. این دادهها نشان میدهد افزایش واردات لزوماً به معنای رشد تقاضای واقعی فولاد نیست و بخشی از عرضه اضافی میتواند به افزایش ذخایر منجر شود.
از سوی دیگر، دادههای منتشرشده از سوی دولت گینه نشان میدهد صادرات سنگآهن این کشور در سهماهه سوم ۲۰۲۶ به ۸.۹ میلیون تن رسیده؛ در حالی که این رقم در سهماهه قبل ۶ میلیون تن بود. از مجموع صادرات سهماهه سوم، ۶.۵۵ میلیون تن به کنسرسیوم بائوو-وینینگ و ۲.۱۶ میلیون تن به سیمفر اختصاص داشته است. گروه مککواری نیز برآورد کرده است که در صورت تداوم روند محمولههای اکتبر، صادرات سنگآهن گینه در کل سال ۲۰۲۶ میتواند به حدود ۲۸ میلیون تن برسد؛ برآوردی که البته به شرایط جوی و تداوم عملکرد زنجیره حملونقل وابسته است.
در همین حال، مدیرعامل شرکت واله بر این باور است که بازار جهانی سنگآهن با افت سالانه ۶۰ تا ۸۰ میلیون تنی منابع و تولید برخی معادن مواجه است و عرضه سیماندو میتواند بخشی از این کاهش را جبران کند. به گفته او، ظرفیت هدفگذاریشده ۱۲۰ میلیون تنی سیماندو تا سال ۲۰۳۰ بیش از آنکه الزاماً به ایجاد مازاد عرضه منجر شود، میتواند بخشی از افت تولید معادن موجود را پوشش دهد. این دیدگاه نشان میدهد اثر سیماندو بر قیمتها را نمیتوان تنها با افزودن ظرفیت اسمی آن به عرضه جهانی ارزیابی کرد؛ بلکه باید همزمان کاهش تولید معادن قدیمی، رشد یا افت تقاضای فولاد و سرعت ورود ظرفیتهای جدید را نیز در نظر گرفت.
آینده سیماندو؛ مزیت معدنی کافی نیست
با وجود پیشرفت بخش شمالی، مسیر دستیابی به ظرفیت کامل پروژه همچنان به تکمیل زیرساختهای بخش جنوبی و افزایش تدریجی تولید وابسته است. شرکت سیمفر در گزارش عملکرد نیمه نخست ۲۰۲۶ اعلام کرده بود که شبکه ریلی اصلی در سهماهه نخست سال به مرحله راهاندازی کامل رسیده، اما ساخت معدن و بندر بخش جنوبی همچنان ادامه داشته است. این شرکت در آن زمان از ارسال ۲.۲ میلیون تن سنگآهن به چین در نیمه نخست سال خبر داد و تکمیل و راهاندازی بندر بخش جنوبی را برای سهماهه نخست ۲۰۲۷ هدفگذاری کرده بود. بنابراین، ظرفیت ۱۲۰ میلیون تنی پروژه را باید هدف نهایی توسعه سیماندو دانست، نه ظرفیتی که در حال حاضر بهطور کامل در دسترس بازار قرار گرفته است.
در نهایت، راهاندازی خط دوم بخش شمالی سیماندو را باید نقطه عطفی در توسعه عرضه سنگآهن آفریقا و تلاش چین برای متنوعسازی منابع تأمین مواد اولیه فولاد ارزیابی کرد. این پروژه از یکسو با ذخایر پرعیار و ظرفیت قابلتوجه، موقعیت تازهای در بازار جهانی به دست میآورد و از سوی دیگر، با افزایش گزینههای تأمین چین، میتواند قدرت چانهزنی خریداران بزرگ را در برابر تولیدکنندگان سنتی تقویت کند. با این حال، جابهجایی موازنه بازار نه صرفاً با افتتاح خطوط تولید، بلکه با تداوم صادرات، رقابتپذیری هزینهای، عملکرد زیرساختهای حملونقل و وضعیت تقاضای فولاد چین تعیین خواهد شد. سیماندو اکنون از مرحله یک پروژه بزرگ عمرانی به مرحله اثرگذاری واقعی بر بازار نزدیک شده است؛ اما تبدیلشدن آن به رقیبی همتراز برای استرالیا و برزیل، به آزمون چند سال آینده وابسته خواهد بود.


